|
SCB EIC-เกียรตินาคินภัทร ประเมินเศรษฐกิจโลกยังยืดหยุ่น รับแรงส่งลงทุน AI แม้เผชิญภาวะ 3 สูง ด้านเอเชียรับอานิสงส์เต็มตัวจากห่วงโซ่อุปทานเทคโนโลยี เตือนจับตา AI Over-Investment และภาวะ K-Shape แนะนักลงทุนกระจายสินทรัพย์ทั่วโลก คัดโอกาสเติบโตระยะยาว
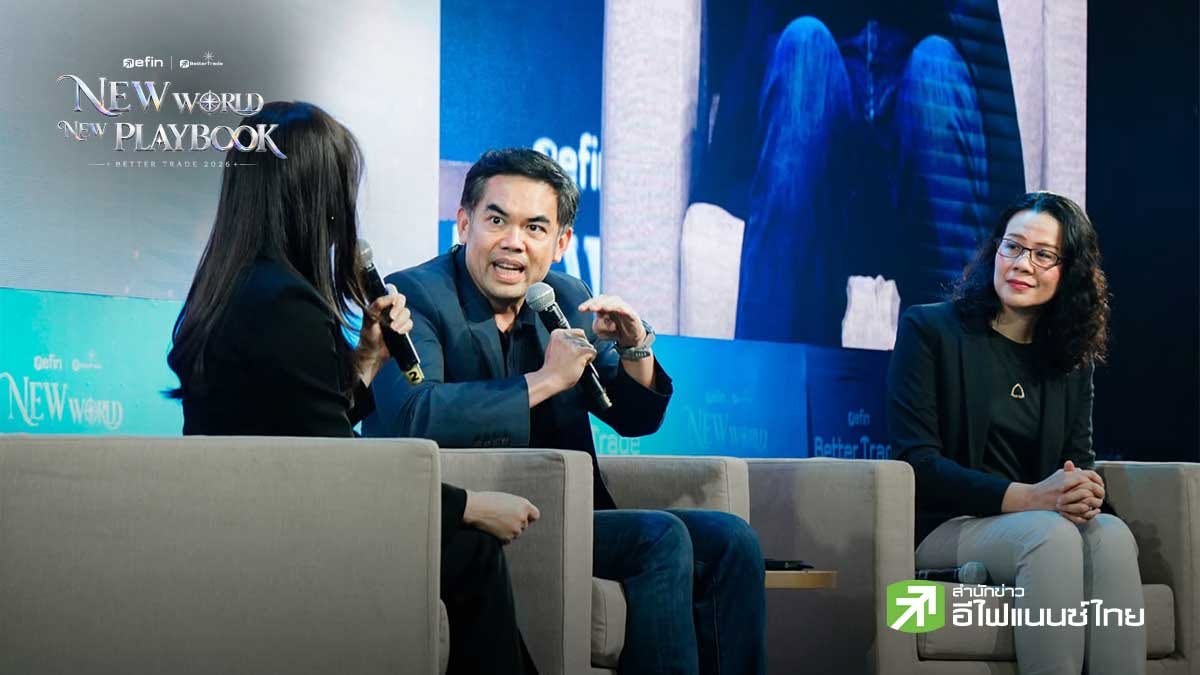
ดร.ฐิติมา ชูเชิด ผู้อำนวยการอาวุโส ผู้บริหารฝ่ายวิจัยเศรษฐกิจมหภาค ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC) และ ดร.พิพัฒน์ เหลืองนฤมิตชัย หัวหน้านักเศรษฐศาสตร์ กลุ่มธุรกิจการเงินเกียรตินาคินภัทร (KKP) เปิดเผยในงาน BetterTrade 2026: New World New Playbook ในหัวข้อ "WHERE THE MONEY GOES NEXT ปรับใหม่ยกแผง เงิน โอกาส จะไหลไปทางไหน โดยมีประเด็นสำคัญดังนี้
SCB EIC ชี้โลกโตต่อท่ามกลาง “3 สูง” เตือนไทยติดกับดัก K-Shape เร่งสร้างมูลค่าเพิ่มรับทุนไหลเข้า
ดร.ฐิติมา ชูเชิด เปิดเผยว่า ภาพรวมเศรษฐกิจโลกมีสัญญาณการปรับตัวดีขึ้น โดยสถาบันการเงินระดับโลกอย่าง IMF ได้ปรับเพิ่มประมาณการ GDP โลกปีนี้เป็น 3.1% และปีหน้าเป็น 3.4%
เนื่องจากเศรษฐกิจมีความยืดหยุ่น (Resilient) มากกว่าที่ประเมินไว้ช่วงต้นปี โดยมีปัจจัยหนุนหลักมาจากเม็ดเงินการลงทุนในเทคโนโลยี AI และการปรับตัวของภาคธุรกิจ
รวมถึงนโยบายการคลังของภาครัฐในประเทศต่างๆ ที่เข้ามาช่วยบรรเทาผลกระทบจากช็อกทางภูมิรัฐศาสตร์ ทั้งนี้ความยืดหยุ่นนี้แลกมาด้วยต้นทุนทางการเงินที่แพงขึ้น จนนำไปสู่ภาวะ "3 สูง" ได้แก่ เงินเฟ้อสูง ดอกเบี้ยสูง และสภาพคล่องตึงตัว
"ภาพที่เห็นเหมือนเป็นข่าวดีว่าเศรษฐกิจดีขึ้น แต่มันมาพร้อมกับภาวะ 3 สูง คือเงินเฟ้อสูง ดอกเบี้ยสูง และสภาพคล่องเริ่มตึง... มันเป็น Resilient ที่มีต้นทุน และภาพนี้จะส่งต่อไปถึงปีหน้า" ดร.ฐิติมากล่าว
ในส่วนของประเทศไทย แม้จะได้รับอานิสงส์จากยอดขอส่งเสริมการลงทุน (BOI) ด้าน Data Center และ AI Cloud ที่ทำสถิติสูงสุดเป็นประวัติการณ์ แต่ไทยยังคงติดดักอยู่ในห่วงโซ่อุปทาน AI ระดับกลางถึงปลายน้ำ (งานประกอบ บรรจุ และทดสอบ) ทำให้สร้างมูลค่าเพิ่ม (Value Added) ได้น้อยกว่าประเทศต้นน้ำอย่างไต้หวันหรือเกาหลีใต้
ขณะเดียวกัน ภาคครัวเรือนไทยฝั่ง K ขาล่าง ยังเผชิญความเปราะบางอย่างหนักจากปัญหาสภาพคล่อง ตลาดแรงงานที่เริ่มมีอัตราการว่างงานขยับสูงขึ้น และสัดส่วนหนี้ครัวเรือนต่อ GDP ที่ลดลงจาก 95% เหลือ 85% เป็นเพียงผลจากการพองตัวของ GDP ตามเงินเฟ้อ ไม่ใช่ตัวเลขหนี้จริงที่ลดลง
โดยโจทย์สำคัญของประเทศไทยคือต้องปรับยุทธศาสตร์จากการเป็นเพียงผู้รับเงินทุน (Capital Attracter) ไปสู่การเป็นผู้รักษาและกระจายมูลค่า (Value Retainer) เพื่อกระจายประโยชน์ลงสู่เศรษฐกิจฐานราก นอกจากนี้แนะนำให้นักลงทุนรับมือส่วนต่างดอกเบี้ยและค่าเงินบาทที่มีแนวโน้มผันผวน ด้วยการกระจายการลงทุนไปใน 4 กลุ่มอุตสาหกรรมแห่งอนาคต ได้แก่ เทคโนโลยีดิจิทัล AI, การเปลี่ยนผ่านสู่พลังงานสะอาด (Green Transition), นิคมอุตสาหกรรม และธุรกิจท่องเที่ยวเชิงสุขภาพ (Wellness Tourism)
KKP ชูเอเชียรับอานิสงส์ลงทุน AI จับตาลงทุนเกินตัว เสี่ยงจุดชนวนฟองสบู่รอบใหม่
ดร.พิพัฒน์ เหลืองนฤมิตชัย ฉายภาพว่า ท่ามกลางความกังวลเรื่องเศรษฐกิจโลกชะลอตัว เม็ดเงินการลงทุนในเทคโนโลยี AI (AI CapEx) จากบริษัทเทคโนโลยีระดับโลกได้กลายเป็นเครื่องจักรสำคัญที่สุดในการพยุงการเติบโตของเศรษฐกิจและตลาดหุ้นทั่วโลกไว้โดยเฉพาะภูมิภาคเอเชียที่ได้รับอานิสงส์เต็มๆ ในฐานะศูนย์กลางห่วงโซ่อุปทาน
"เอเชีย กลายเป็น Sweet Spot ตอนนี้เชื่อว่าเป็นช่วงเวลาที่ดีที่สุดของการขยายตัวทางเศรษฐกิจในเอเชีย... เพราะเอเชียคือ Supply Chain สำคัญของสินค้าอิเล็กทรอนิกส์และ AI CapEx ตราบใดที่ Demand การลงทุน AI ยังไปต่อ เอเชียก็พร้อมโตยกแผง" ดร.พิพัฒน์กล่าว
ความต้องการสินค้าเทคโนโลยีและชิป AI ส่งผลให้ตัวเลข GDP ของหลายประเทศในเอเชียขยายตัวอย่างโดดเด่น เช่น ไต้หวันพุ่งสูงถึง 12%, สิงคโปร์ 5%, มาเลเซีย 6% และเวียดนาม 8%
อย่างไรก็ตามต้องระมัดระวังประเด็นความเสี่ยงเรื่อง AI Over-Investment (การลงทุนเกินตัว) เนื่องจากเริ่มเห็นสัญญาณว่า งบลงทุน CapEx ของบริษัทเทคบางแห่งโตเร็วกว่ากำไรจริง จนทำให้กระแสเงินสด (Cash Flow) เริ่มติดลบ ซึ่งในประวัติศาสตร์ วิกฤตเศรษฐกิจใหญ่มักเกิดจาก 3 ปัจจัยร่วมกัน คือ ภาวะฟองสบู่, การลงทุนเกินตัว และการสร้างหนี้ (Leverage)
นอกจากนี้ ตลาดทุนยังสะท้อนภาวะ K-Shape อย่างชัดเจน แม้ดัชนีตลาดหุ้นภาพรวมจะอยู่ใกล้ระดับ All-Time High แต่หุ้นกว่าครึ่งหนึ่งในตลาดกลับร่วงลงต่ำกว่าเส้นเฉลี่ย 200 วัน เนื่องจากมีเพียงบริษัท K ขาบนที่ได้ประโยชน์จาก AI เท่านั้นที่ทนทานต่อต้นทุนดอกเบี้ยที่แพงไหว
สำหรับแนวทางการลงทุนในระยะถัดไป การกระจายความเสี่ยงการลงทุนไปทั่วโลก (Global Asset Allocation) ยังเป็นสิ่งที่เปิดรับโอกาสผลตอบแทนจากกลุ่มอุตสาหกรรม K ขาบนระดับโลก
|