| ฮั่วเซ่งเฮงมองทองคำร่วงกว่า 30% เป็นเพียงการพักฐานใหญ่ ไม่ใช่จุดเปลี่ยนเข้าสู่ตลาดหมี ชี้ปัญหาหนี้สหรัฐฯ พุ่งแตะ 150% ของ GDP บีบกดดอกเบี้ยระยะยาว ขณะที่ธนาคารกลางทั่วโลกเร่งสะสมทองคำ 850 - 1,000 ตันต่อปี หนุนราคาฟื้นทดสอบ 4,700 - 4,800 ดอลลาร์ปลายปี 69 ก่อนลุ้นแตะ 5,000 ดอลลาร์ในครึ่งแรกปี 70
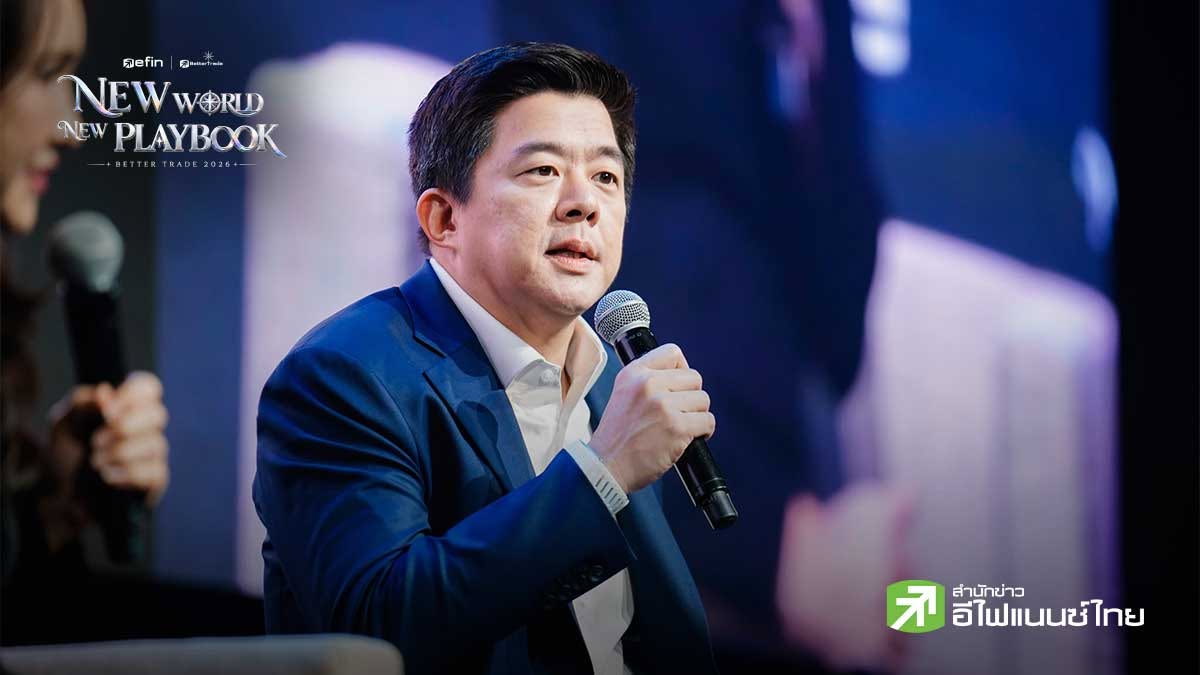
คุณธนรัชต์ พสวงศ์ ประธานเจ้าหน้าที่บริหาร กลุ่มฮั่วเซ่งเฮง เปิดเผยในงาน BetterTrade 2026: New World New Playbook ในหัวข้อ "GOLD: THE TURNING POINT ?ทองคํากําลังพักฐาน หรือ ถึงจุดเปลี่ยนครั้งสําคัญ ? โดยประเมินว่า การที่ราคาทองคำปรับตัวลดลงอย่างรวดเร็ว โดยราคา Spot ดิ่งลงกว่า 30% จากจุดสูงสุดต้นปีนั้น ถือเป็น การพักฐานครั้งใหญ่ แต่ยืนยันว่าไม่ได้เป็นจุดเปลี่ยนทิศทางเข้าสู่ตลาดหมี ที่เซายาวนาน 8 - 9 ปีเหมือนที่เคยเกิดขึ้นในช่วงปี พ.ศ. 2554 - 2563 แต่อย่างใด
สำหรับปัจจัยกดดันราคาทองคำในระยะสั้น เกิดจากการเทขายในตลาดหุ้นเทคโนโลยีเพื่อชำระบัญชีการซื้อขาย (Margin Call) ประกอบกับแรงกดดันจากราคาน้ำมันที่ปรับตัวสูงขึ้นและอัตราเงินเฟ้อที่ยังทรงตัว ส่งผลให้อัตราดอกเบี้ยจริง (Real Interest Rate) ปรับตัวสูงขึ้น ตลาดจึงคาดการณ์ว่าธนาคารกลางสหรัฐฯ (เฟด) อาจขึ้นอัตราดอกเบี้ยอีก 1 ครั้งในเดือนธันวาคม และอาจเห็นการปรับขึ้นดอกเบี้ยอีก 2 ครั้งในปีหน้า
อย่างไรก็ดี ในเชิงเทคนิค ราคาทองคำมีแนวรับสำคัญอยู่ที่ 3,650 ดอลลาร์ต่อออนซ์ และมีแนวรับปราการสุดท้ายอยู่ที่ 3,500 ดอลลาร์ต่อออนซ์ หากราคายังไม่หลุดระดับดังกล่าว โครงสร้างราคาทองคำจะยังคงรักษารูปแบบขาขึ้นเอาไว้ได้
ส่วนระยะกลางถึงระยะยาวมองราคาทองคำยังเป็นขาขึ้นได้ เนื่องจากปัจจัยเชิงโครงสร้างที่สำคัญที่สุด คือ ปัญหาหนี้สาธารณะของสหรัฐอเมริกา ที่พุ่งสูงขึ้นถึงระดับ 150% ของ GDP ทำให้รัฐบาลสหรัฐฯ มีภาระดอกเบี้ยจ่ายสูงถึง 1.1 ล้านล้านดอลลาร์ต่อปี ดังนั้นสหรัฐฯ จึงไม่สามารถปล่อยให้อัตราดอกเบี้ยทรงตัวในระดับสูงได้เป็นเวลานาน เพราะจะกระทบงบประมาณแผ่นดินและอาจนำไปสู่ภาวะ Government Shutdown ในที่สุดอาจต้องใช้มาตรการทางการคลัง (Fiscal Dominance) เข้ามาแทรกแซงเพื่อบีบให้อัตราดอกเบี้ยต่ำลง ซึ่งจะเป็นปัจจัยบวกหลักที่หนุนราคาทองคำในอนาคต
นอกจากนี้ โครงสร้างอุปสงค์ทองคำโลกได้เปลี่ยนไปอย่างสิ้นเชิงจากการเข้าซื้อของธนาคารกลางทั่วโลก โดยเฉพาะจีนและอินเดีย ที่ลดการถือครองพันธบัตรรัฐบาลสหรัฐฯ แล้วหันมาสะสมทองคำสูงถึง 850 - 1,000 ตันต่อปี (สูงกว่าในอดีตที่ซื้อเฉลี่ย 400 - 500 ตันต่อปี) เพื่อลดความเสี่ยงจากการพึ่งพาเงินดอลลาร์สหรัฐ (De-dollarization) ห
อีกทั้งโครงสร้างการจัดพอร์ตลงทุนแบบเดิม (หุ้น 60% / พันธบัตร 40%) ก็เสื่อมประสิทธิภาพลง เนื่องจากทั้งสองสินทรัพย์ปรับลดลงพร้อมกันในยามผันผวน ส่งผลให้ทองคำกลายเป็นสินทรัพย์ยุทธศาสตร์ (Tactical Asset) ที่สถาบันการเงินต้องมีติดพอร์ตเพื่อกระจายความเสี่ยง
สำหรับเป้าหมายราคาทองคำ กลุ่มฮั่วเซ่งเฮงประเมินว่า หากราคาสามารถผ่านระดับ 4,000 ดอลลาร์ขึ้นไปได้ จะมีโอกาสฟื้นตัวขึ้นไปทดสอบกรอบ 4,700 - 4,800 ดอลลาร์ต่อออนซ์ภายในปลายปี 2569 และมีโอกาสเห็นระดับ 5,000 ดอลลาร์ต่อออนซ์ได้ในช่วงครึ่งแรกของปี 2570
โดยแนะนำนักลงทุนระยะยาวใช้จังหวะพักฐานทยอยสะสม (DCA) แบบแบ่งซื้อ 2 - 3 ไม้ สำหรับผู้ที่ติดต้นทุนสูง (เช่น 80,000 บาท) สามารถหาจังหวะซื้อถัวเฉลี่ยเมื่อราคาลงมาแตะกรอบ 50,000 บาทปลายๆ ถึง 60,000 บาทต้นๆ ส่วนนักเก็งกำไรระยะสั้นสามารถใช้การ Short Futures ในการบริหารความเสี่ยง แต่ต้องระมัดระวังเรื่อง Leverage และเตรียมเงินสำรอง Margin ให้เพียงพอ |